2026-11-14 · 瀚钦(丹东)智能科技有限公司
苏州大学一名大三学生,去年 11 月还对 AI 漫剧零基础。今年 8 月,他注册了自己的公司。据媒体报道,他带着 5 个人、7 天做了 3 部 AI 漫剧,总播放量几十亿,总营收 300 多万——一部爆款就这样砸在一个还在读书的年轻人头上。
这个故事最有价值的地方,不是「两个月出师」的爽感,而是它标出了一个刻度:当「做一部剧」从需要剧组、设备、经验撑起的系统工程,变成一台电脑前可以被拆解、学习、复制的流程时,行业的门槛被拆得有多快。
但同一份行业数据给出的,是另一个方向上的答案。
过去拍一部出海真人短剧,要到目标国家取景,或者在国内搭景抠像,一部剧成本在 18 万到 25 万美元之间。凡是涉及变身、特效、宏大场景的剧本,在立项阶段就会被预算砍掉。
现在同样的时长,成本可以压到十分之一甚至更低。点众科技董事长陈瑞卿在今年 4 月的中国网络视听大会上给过一组对比:AI 把单部剧制作成本从真人短剧的 50 万–150 万元压缩至 5 万–24 万元,效率提升 60–100 倍。
被成本挡住的东西一下子全放出来了:狼人、吸血鬼、龙族、魔法,这些海外观众本就熟悉的超自然题材迅速成为流量密码,北美市场对狼人、吸血鬼这类强冲突奇幻的偏好直接贡献了近半营收;海神、机甲、星际、末世废土、丧尸这些在真人剧里近乎「奢侈品」的设定,如今换个提示词和资产库就能实现。甚至出现了以动物为主角的《狮兔恋》(The Lion's Captive),总收入接近 500 万美元,还意外拉来一批 18 到 24 岁的新受众。
从业者柯柯的判断很直白:「不是 AI 让你拍得更好,是 AI 让你敢拍那些以前连想都不敢想的东西。」
点众科技对这场产能爆炸的感受最深。这家成立 15 年的公司,国内员工从去年 10 月的 1000 多人扩张到 2600 人——但增长最快的不是演员、不是制片,而是做 AI 制作、生图生文的导演编剧和抽卡师。5 月之前,公司还在以一个月 100 部的节奏拍真人短剧,此后迅速收缩到一个月 10 部,保留的部分实拍团队整体转向 AI。
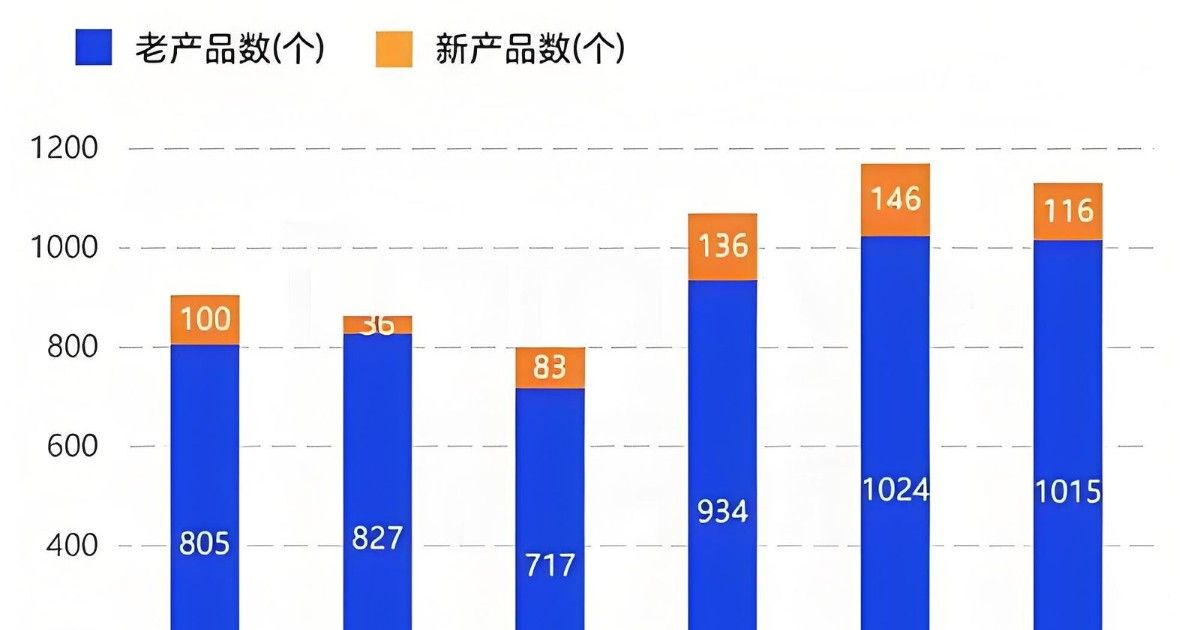
替代真人实拍的,是一套以编剧为中心、以智能体为工具的工业化流程。一个故事内核可以同时生成中、英、日、韩、阿拉伯文等最多 10 个语言版本,再由懂当地文化的编剧本土化润色,同步制作、同期全球发行。着急上线的剧集,几个人各做十集、共用同一套人设皮肤和背景,三天就能做出来。2026 年 5 月,点众单月上新 AI 短剧 1287 部,新增播放量约 52 亿;目前月上新量在 800 部左右。
海外市场同步被点燃。10 月海外短剧百强榜中 82 部由中国厂商主投,NetShort 占 63 席、DramaBox 占 9 席;收入榜前十中国厂商独占九席,海外 AI 漫剧活跃用户整体突破 1.5 亿。DataEye 研究院预计,2026 年海外 AI 剧/漫剧市场规模将突破 40 亿美元,较 2025 年增长 390%,在约 60 亿美元的海外微短剧大盘中占比接近 70%。
狂飙的产能曲线,和利润曲线并不同步。
DataEye 研究院披露:国内 AI 漫剧播放过亿的爆款率只有千分之五,以 5000 万播放为盈亏平衡线,能够回本的作品仅占 1.3%,93% 的 AI 漫剧月播放量不足百万,万播收益从 30 至 100 元跌至 5 至 10 元。海外也没更好:2026 年第一季度,80% 到 90% 的海外短剧项目难以回本,部分平台每天将近八成的收入重新投回流量采买。
柯柯算过一笔账:投流占 60% 左右,好剧本占 30%,承制占 10%。而承制这一段的价格正在崩——精品剧从去年最高每分钟 1 万元跌到 500 元,量产剧压到每分钟 200 元。原因是供给饱和:越来越多团队能用 AI 批量生产,报价自然往下走。
更要紧的是,报价降了,成本没跟着降。一位从业者的说法很值得琢磨:原来靠人做的一部分工作,现在变成了算力开支;单次视频生成的成本在降,但把项目从头做到交付,中间环节的算力支出反而在涨。人工也在分化——标准化、重复性的活更便宜了,能把控创意、质量和交付的人反而更贵了。
DataEye 研究院总监刘尊的分析很清楚:AI 确实降低了制作端门槛,新玩家能快速上线、进榜、被统计到;但获取收入份额的门槛并没有同步下降。DramaBox、ReelShort、NetShort 三家海外平台拿走 TOP20 合计 50% 的收入,核心壁垒不在生成画面,而在成熟投放模型、用户理解、资本储备、流量采购议价能力、IP 积累这些综合经营能力上。
他用一句话概括:AI 解决的是「做出来」,不是「做得卓越」,更不指向「赚到钱」。
另一道坎是本土化。2026 年海外短剧市场的本土内容占比从 32% 攀升至 53%,深度本土化改编在留存和付费表现上显著优于直译搬运。英田影视创始人姜英田说得更狠:「本土化那道坎,AI 替不了。你得知道那个国家的人为什么哭、为什么笑、为什么愿意为一部剧花时间。」
这场产能混战里,有一处细节比所有数据都更值得中国企业注意。
点众那套内部智能体,接入市面上几乎所有主流大模型。但那位公关负责人强调的重点不是模型,而是经验沉淀——系统里预置了大量被验证过的爆款模板和提示词流程。模型大家都能调用,真正拉开差距的,是「什么题材在哪个市场跑通过、什么样的开场能留住人」这些被反复验证后固化下来的东西。
这就是一家内容公司给自己建的知识库:把散落在编剧、导演、投放手里的隐性经验,变成新人和新项目可以直接调用的资产。
另一家由广告和音乐团队转型来的初创公司「一步光年」,讲的是同一件事的另一面。过去要增加内容就得加人、加拍摄时间;现在简单重复的环节交给 AI,人把精力放在关键判断上——剧本是否好、哪些镜头值得打磨、成片能否交付。他们真正适应的不是「跟着 AI 提速」,而是判断哪些地方可以放手,哪些地方必须亲自盯。
一句话总结这个转向:让 AI 承担产量,让最有经验的人把住质量。
第一,先算清成本结构,再谈扩产。 AI 漫剧最典型的误区,是以为「生成便宜了,所以做得越多赚得越多」。真实成本早就从「人工」转移到「算力 + 投流」,报价在跌、成本在涨。企业上 AI 也一样:别只算模型和软件的钱,要算清推理算力、知识库持续维护、员工培训这三笔长期账。这也是我们坚持先做 AI 业务诊断、再谈部署的原因——场景没算清就上系统,等于用更快的速度生产没人要的东西。
第二,把老师傅的判断沉淀成可查询的资产。 点众预置爆款模板和提示词流程,本质上是把「谁在什么情况下做对了什么」存下来。制造业的工艺参数、水产加工的品控经验、代记账的征期规则,都是同一类东西。这些东西留在人脑子里,人一走就没了;装进企业知识库,新人第一天就能查到,这才叫数字资产。
第三,本土化和场景适配,才是 AI 替不了的部分。 一家企业的 AI 能不能用起来,不取决于模型多强,而取决于它懂不懂你这条业务线的规矩——客户怎么称呼、单据怎么流转、哪句话不能对客户说。这也是为什么我们做知识库时坚持贴着客户的业务建,而不是扔一个通用问答框进去。
AI 漫剧这一轮爆发,给所有企业上了一课:当生成能力的门槛被拆到地板,决定成败的就不再是「你会不会用 AI」,而是「你有没有值得被 AI 放大的东西」。
爆款模板、投放模型、本土化判断、老师傅的手感——这些都不在模型里,只在企业自己身上。瀚钦做的事,就是帮企业把这些东西从人脑里挖出来、整理好、装进一套数据不出内网的系统,让它在人离开之后还能继续工作。
AI 让你做得出来。能不能留住、能不能赚到,还得看你自己有没有资产。
据 DataEye 研究院数据,国内 AI 漫剧播放过亿的爆款率仅千分之五,以 5000 万播放为盈亏平衡线,能回本的作品只占 1.3%,93% 的作品月播放量不足百万,万播收益已从 30–100 元跌到 5–10 元。海外市场 2026 年一季度也有 80%–90% 的项目难以回本。结论是:产能不缺,缺的是能跑出收入的运营能力。
DataEye 研究院总监刘尊指出,AI 降低的是制作端门槛,不是收入门槛。DramaBox、ReelShort、NetShort 三家平台拿走海外 TOP20 合计 50% 的收入,壁垒在成熟投放模型、用户理解、资本储备、流量采购议价和 IP 积累。同时本土内容占比已从 32% 升至 53%,深度本土化改编在留存和付费上明显优于直译搬运。
三件事:一是先算清成本结构再扩产,AI 把成本从人工转移到算力与投流,报价在跌而成本在涨;二是把被验证过的经验沉淀成系统,点众把爆款模板和提示词流程预置进内部智能体,正是企业知识库的做法;三是让 AI 承担产量、让最有经验的人把住质量,判断力才是 AI 时代更贵的能力。