· 瀚钦(丹东)智能科技有限公司
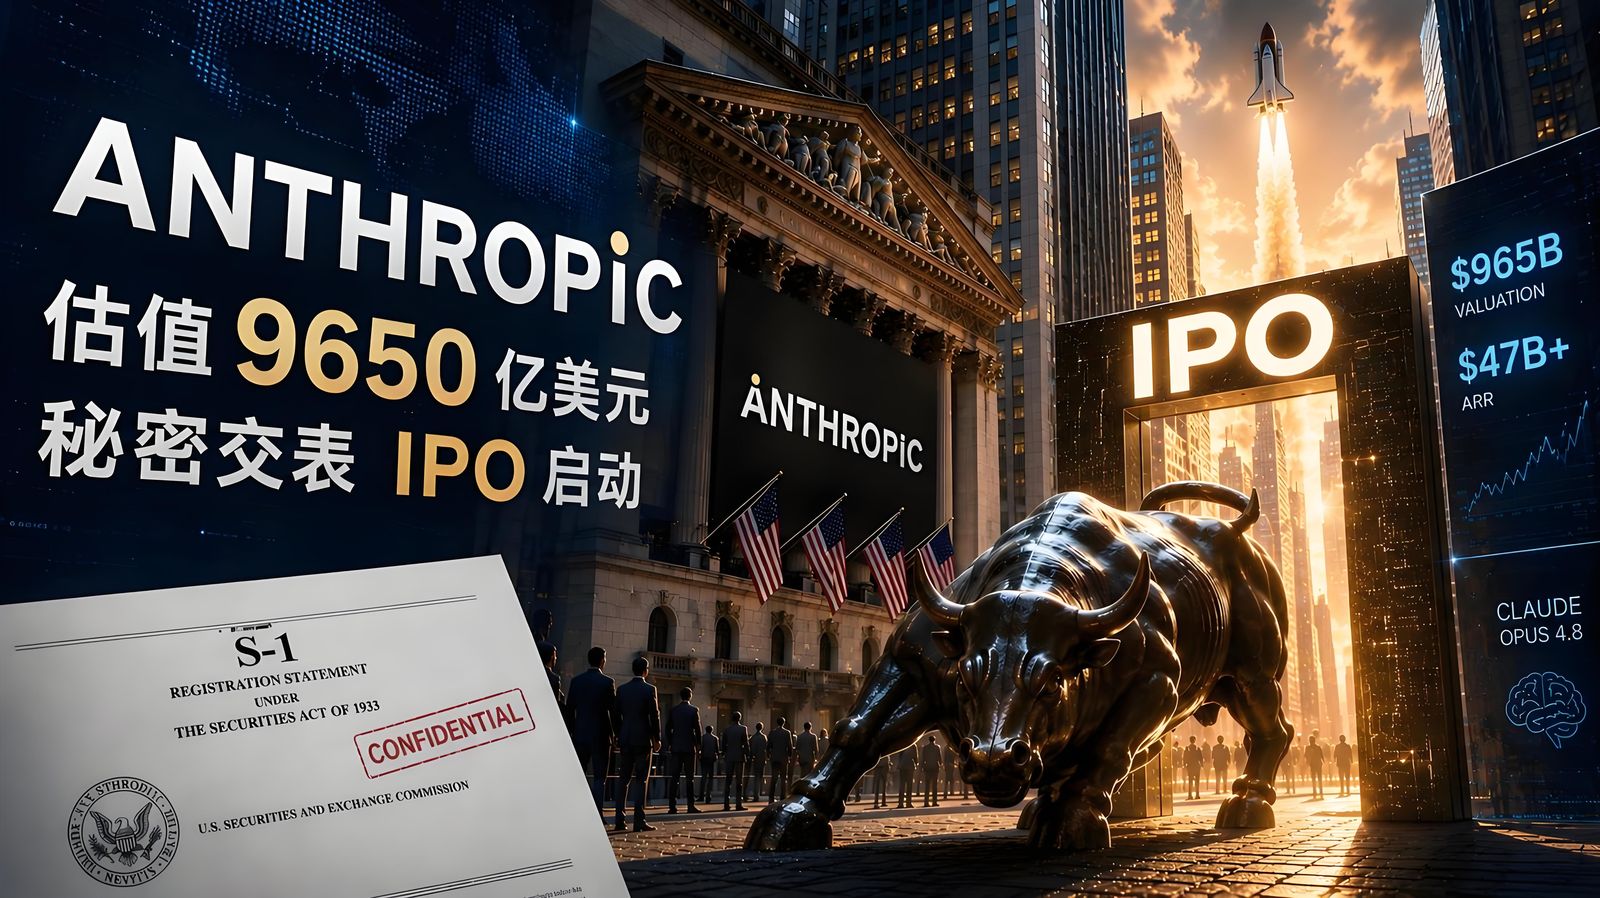
美东时间 11 月 10 日,Anthropic 正式启动 IPO 路演:计划发行 8.25 亿股 A 类普通股,发行价区间 70 至 78 美元,股票代码 ANT,预计 11 月 19 日登陆纳斯达克。按区间上限计算,IPO 本身最高募资约 644 亿美元,加上七家基石投资者承诺的 260 亿美元私募认购,合计最高约 904 亿美元。
但比估值更值得企业细读的,是招股书里那份5180 亿美元的长期算力协议——以及这份协议为什么必须在债券市场变贵之前,转交给公开市场的投资者。
据媒体对招股书的分析,这份 5180 亿美元的基础设施服务协议里,Anthropic 对谷歌的付款义务至少 1111 亿美元(期限到 2033 年 7 月),对亚马逊至少 1100 亿美元(到 2036 年 4 月),对微软至少 314 亿美元(到 2033 年 5 月)。合同里明确写着「regardless of actual usage」——不考虑实际用量,钱照付不误;用量不足,差额也要补足。六个伙伴的承诺总额中,约 80% 不可取消。
这种条款在能源行业有个朴实的名字:照付不议。核心逻辑是买方为卖方的固定成本兜底。搬到算力上,就形成了一个结构性矛盾:成本是刚性的,收入是弹性的;账单先到,收入后到,中间没有自动对冲机制。
而招股书自己写下了这句话:「近期收入增长速度可能无法持续」,并承认增速会随基数变大而下降,「可能比预期更快」。一份估值超万亿的招股书主动修正「高增长可持续」这个默认假设,这本身就值得注意。
分析指出了一个更微妙的结构:给 Anthropic 钱的人、卖它算力的人、帮它卖服务的人、替它收钱的人,在相当程度上是同一批公司。
结果是:融资额不等于可支配现金。截至 2026 年 6 月底,净应收账款 58.33 亿美元,其中 58% 由平台代收,约 34 亿美元现金还躺在平台账上。
这个闭环需要股东持续注资才能转动,但注资方自己的现金流开始转负:五大云厂商 2026 年资本开支合计预计 7692 亿美元,预计超过合计经营性现金流;Alphabet 二季度自由现金流约负 59 亿美元,为上市以来首次季度转负。约三分之一的 AI 资本开支已转向债务融资,发债规模接近 2200 亿美元。
2026 年 6 月,Anthropic 以芯片租赁为支持发行约 44 亿美元债务,收益率 8.5%;10 月安排的 600 亿美元芯片租赁融资中,180 亿美元次级债的票息已达 10%。四个月,票息涨了 150 个基点。同期 BB 级美国高收益债收益率约 7%——高出基准逾 300 个基点,而信用质量并没有变化,变的是市场对「AI 算力现金流」这类资产的定价。
更值得玩味的细节在银团分销:420 亿美元优先级债务由博通担保,据《华尔街日报》报道,部分银行一度因风险补偿不足考虑退出,直到博通提高利率、强化担保才承诺参与。另一家算力供应商 CoreWeave 的五年期 CDS 利差一度触及 1194.5 个基点,隐含未来五年违约概率超过 60%。
这就是这场 IPO 的真正背景:不是缺故事,而是借债这条路在变贵,而且趋势是继续变贵。上市不是终点,只是把这份还款日历递给了新的出资人。
我们不做投资判断,但这场万亿级的交易里有三条教训,对任何要花钱买 AI 的企业都成立:
巨头可以用万亿估值去消化 5180 亿美元的账单,中小企业不行。但中小企业有个天然优势:规模小,所以可以试得更快、退得更轻。把这个优势用好,比抄巨头的架构重要得多。如果你正在评估 AI 投入,欢迎预约瀚钦的免费诊断,我们帮你把账算清楚再决定。
据公开报道,Anthropic 于美东时间 2026 年 11 月 10 日启动 IPO 路演,计划发行 8.25 亿股 A 类普通股,发行价区间 70 至 78 美元,代码 ANT,预计 11 月 19 日登陆纳斯达克。按上限计算 IPO 募资约 644 亿美元,加上 260 亿美元基石私募认购,合计最高约 904 亿美元;招股文件目标完全稀释估值约 1.4 万亿美元。
照付不议指买方为卖方固定成本兜底:无论实际用量多少,都必须按合同付款,用量不足还要补足差额。它意味着成本刚性、收入弹性——账单先到、收入后到,中间没有对冲机制。企业签约前应确认是否存在保底用量、不可取消、差额补足条款,优先选择可退出的方案。
三个判断标准:数据能否完整导出带走、模型能否替换、接口是否标准开放。私有化部署是降低锁定风险的常见做法——能力部署在企业自有环境内,数据与模型都在自己边界内,切换成本显著降低。