· 瀚钦(丹东)智能科技有限公司
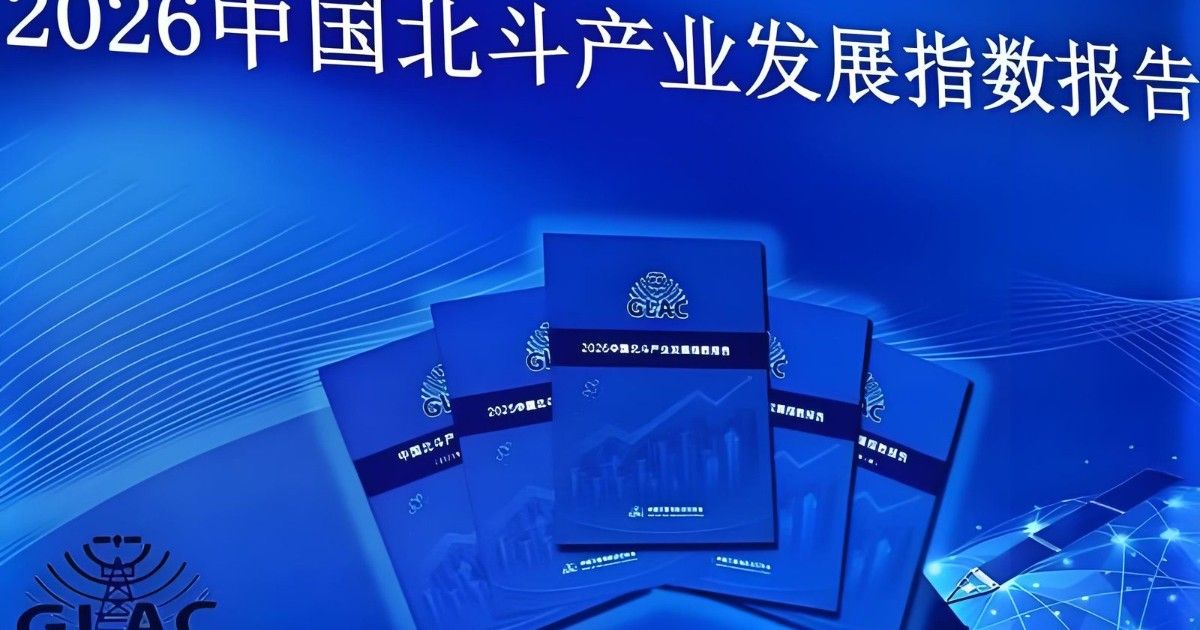
结论先行:11 月 17 日发布(中国卫星导航定位协会报告口径)的《2026 中国北斗产业发展指数报告》里,最值得中小企业细读的不是 4200 万台终端,而是报告里那句少见的坦率判断——「传统行业北斗渗透率已处于高位,存量市场趋于饱和,亟需挖掘全新应用场景」。这句话就是一张行业竞争地图:当一项技术「人人都用」之后,胜负就从「有没有」转到「怎么用」。AI 正在走完全相同的路径,而北斗走过的路已经给出了答案模板。
先把报告的关键数据摆清(均为协会报告口径;下半年指数破 1800 点为报告预判):
| 指标 | 数据 | 说明 |
|---|---|---|
| 产业综合指数 | 1696 点,同比 +7.41%,较 2020 年 +70% | 「十五五」开局稳中向好 |
| 行业终端 | 近 4200 万台/套,同比 +27% | 渗透率超 90% |
| 行业梯队 | 交通第一梯队;通信、自然资源、应急、农业第二梯队;金融、卫生进阶;石油石化增长亮眼 | 传统行业领先,新兴行业进阶 |
| 出海转型 | 「量减价增」:从卖硬件转向硬件+软件+解决方案+本地化运营 | 高附加值产品占比持续提高 |
| 服务门槛 | 全国基准站「一张网」整合运营 | 高精度时空服务使用门槛大幅降低 |
报告提到的另一组数据同样重要:2026 上半年国内智能手机出货 1.24 亿部、超 98% 支持北斗;搭载北斗的乘用车约 1000 万辆;北斗定位电动车卖出 2600 万辆。加上行业终端,北斗已经是名副其实的「时空水电」——不再是少数行业的高端配置,而是默认就有的底座。协会据此给出的方向也一致:从导航系统升级为数字经济、实体经济的统一时空底座,商业模式向数据运营转型。
这个「渗透率过半之后比赛换项目」的过程,AI 正在一比一重演。大模型 API 人人调得起、AI 助手默认内置的那一天不远,届时「我们会用 AI」将像「我们手机有定位」一样毫无区分度——能拉开差距的只剩两样:用技术解决的具体场景,和围绕场景沉淀的数据。北斗行业自己给出了例子:交通行业稳居第一梯队,不是因为最早装终端,而是因为围绕位置数据长出了车队管理、路径优化、保险定价这类「数据运营」生意。企业现在该问自己的,不是「要不要上 AI」,而是「上 AI 之后,我打算长出哪门数据生意」。
出海数据里藏着对制造企业最实用的一课。北斗出口「量减价增」——单纯卖硬件的数量在降、单价和利润在涨,因为卖的东西变了:从一台终端,变成「硬件+软件+解决方案+本地化运营」。高附加值的部分不在那块板子,而在板子之上的行业经验和持续服务。这正是辽宁中小制造企业(装备、农机、仪器仪表都在列)升级的现成路线图:设备会越来越便宜、越来越同质,设备里跑出来的数据和服务才是溢价来源。配套的条件也在成熟——报告明确「一张网」整合大幅降低了高精度服务门槛,农机自动驾驶、车队与资产管理、无人机巡检这些过去只有大企业用得起的高精度场景,正在变成中小企业预算内的选项。
给企业一个复盘动作:如果你的产品已经「智能」或「联网」,翻一翻最近一年的出货结构——卖的是设备,还是设备+服务?如果是纯设备,试着挑一个客户场景(车队调度、资产追踪、工艺参数回传都行),把设备数据做成一份客户愿意按月付钱的服务。北斗产业用「量减价增」验证过的路,产业地位比你低或高的企业都走得通。
延伸阅读:辽宁六张网(基建向应用层的同款逻辑)· 唯一能攒的是数据(数据运营的位次)· 柴油发电机订单排到 2027(配套与服务的溢出机会)· 海盐传统企业的 AI 账本(传统企业怎么用新技术)
均出自中国卫星导航定位协会 11 月 17 日发布的《2026 中国北斗产业发展指数报告》(公开报告口径),协会以指数化方式跟踪该产业多年,口径稳定。报告中「下半年综合指数有望突破 1800 点」属于报告预判,「核心产业五年突破万亿级」为国家规划目标表述,均应作参考而非事实或投资依据。
恰恰相反。饱和意味着「装没装」不再是竞争优势,竞争全部转向应用层——这正是中小企业擅长的战场:大企业做底座和标准,场景创新和贴身服务留给中小玩家。报告自己也说「亟需挖掘全新应用场景、激活增量市场」,并点明商业模式在向数据运营转型。对新进入者来说,底座成熟、门槛降低(如基准站「一张网」)反而意味着入场成本更低了。
挂钩点不是「用不用北斗」,而是两条规律。第一,任何技术渗透率过 90% 后,竞争都从「有没有」转向「怎么用」,拼的是场景和数据沉淀——AI 正在这条路上,北斗已经走完,照着抄答案即可。第二,「量减价增」的出海转型(卖硬件→卖硬件+软件+解决方案+数据服务)适用于所有制造品类:设备同质化后,溢价来自设备数据上长出的服务和客户粘性。选一个客户场景把数据做成按月付费的服务,就是起步动作。